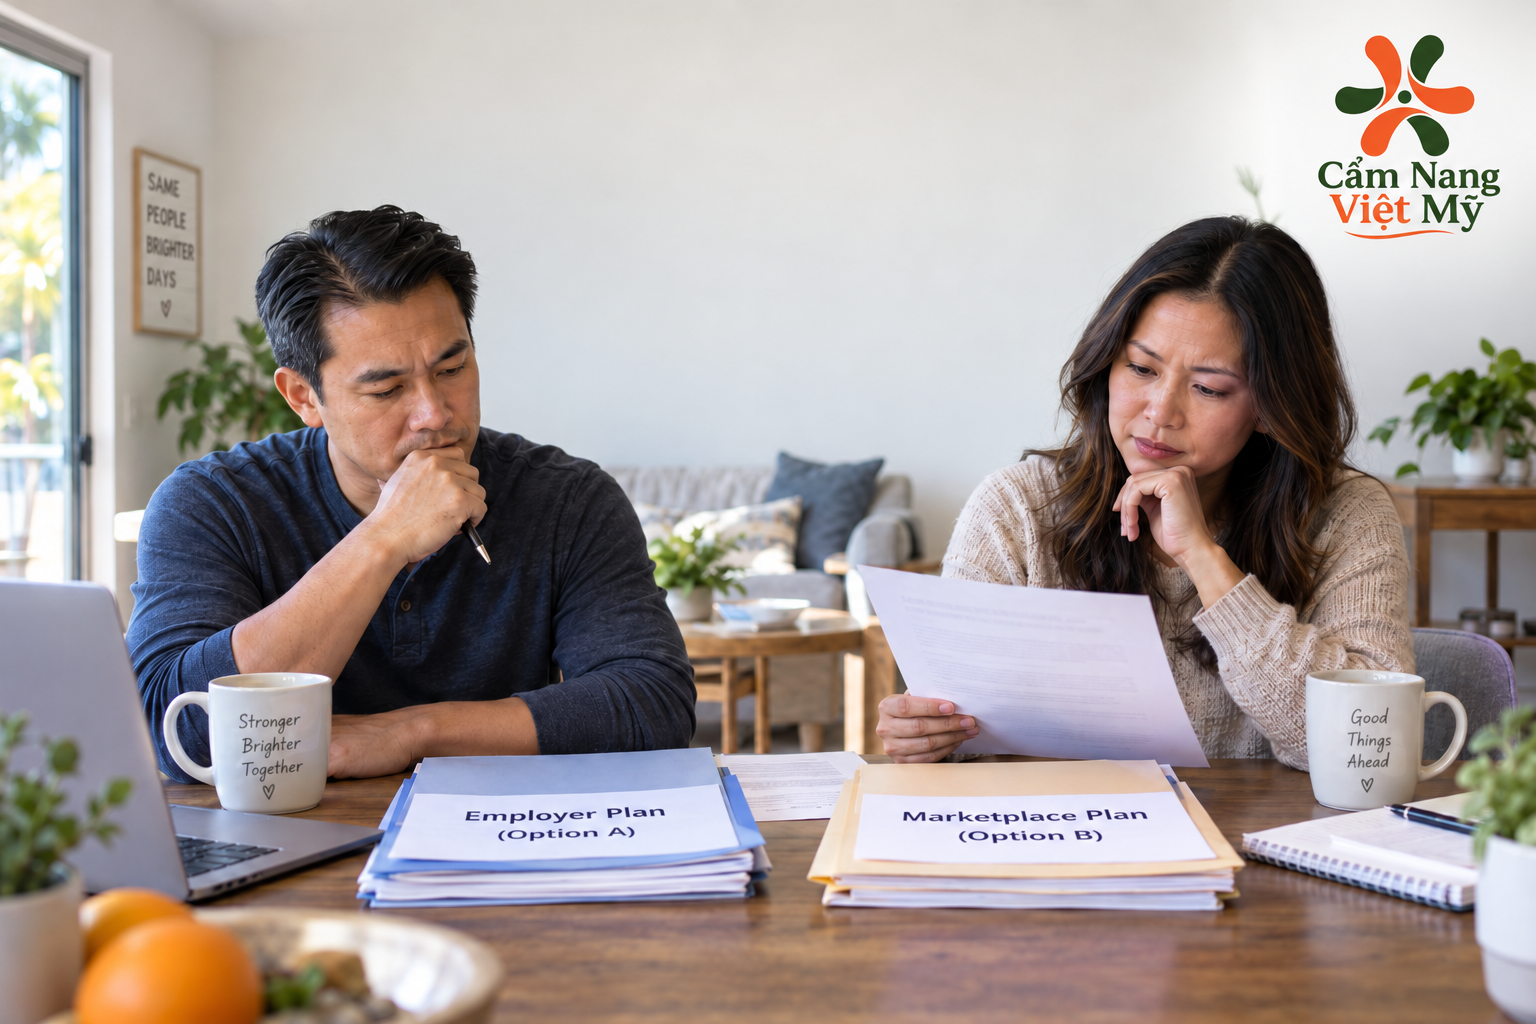
Mất việc hoặc bị giảm giờ làm đã đủ áp lực. Nếu bảo hiểm sức khỏe cũng chấm dứt cùng lúc, nhiều gia đình người Việt tại Mỹ dễ rơi vào cảnh không biết nên chọn COBRA, mua plan qua Covered California hay chờ đến Open Enrollment.
Thực tế, bạn có thể có một khoảng thời gian giới hạn để hành động. Chọn sai hoặc bỏ lỡ thời hạn có thể khiến việc khám bệnh, lấy thuốc và thanh toán chi phí y tế trở nên phức tạp hơn. Bài viết này tập trung vào trường hợp mất bảo hiểm do công việc tại California và được kiểm tra theo thông tin chính thức hiện hành ngày 17 tháng 9 năm 2026.
COBRA là gì?
COBRA là luật liên bang cho phép một số nhân viên và gia đình tạm thời tiếp tục dùng bảo hiểm nhóm của công ty sau khi mất việc, bị giảm giờ làm hoặc gặp một số sự kiện đủ điều kiện khác.
Điểm dễ hiểu nhất của COBRA là bạn thường được giữ cùng plan, cùng mạng lưới bác sĩ và các quyền lợi tương tự như khi còn làm việc. Điều này có thể hữu ích nếu bạn đang điều trị, có lịch phẫu thuật, đang mang thai hoặc muốn tiếp tục gặp bác sĩ quen.
Tuy nhiên, người tham gia COBRA thường phải tự trả toàn bộ premium mà trước đây công ty đã đóng một phần, cộng thêm tối đa 2% phí hành chính. Vì vậy, số tiền hàng tháng có thể cao hơn đáng kể so với khoản bị trừ trong paycheck khi còn đi làm.
Covered California có thể là lựa chọn khác
Khi mất bảo hiểm qua công việc, bạn thường có thể xin một Special Enrollment Period để mua bảo hiểm qua Marketplace. Tại California, hệ thống này được gọi là Covered California.
Theo HealthCare.gov và Covered California, người mất bảo hiểm qua công việc thường có khoảng 60 ngày để đăng ký sau khi bảo hiểm cũ chấm dứt. Trong hồ sơ, bạn có thể được kiểm tra khả năng nhận premium tax credit hoặc các khoản tiết kiệm khác dựa trên thu nhập và quy mô gia đình. Một số người cũng có thể đủ điều kiện Medi-Cal.
Khác với COBRA, Covered California có thể đưa bạn sang một công ty bảo hiểm và mạng lưới bác sĩ khác. Vì vậy, premium hàng tháng có thể thấp hơn nhưng deductible, copay, coinsurance, thuốc được bao trả và danh sách bác sĩ có thể thay đổi.
So sánh nhanh COBRA và Covered California
Khi COBRA thường đáng cân nhắc
- Bạn muốn tiếp tục dùng đúng bác sĩ, bệnh viện hoặc plan hiện tại.
- Bạn đang điều trị liên tục và không muốn thay đổi mạng lưới giữa chừng.
- Bạn cần một giải pháp tạm thời trong lúc chờ công việc mới có benefits.
- Công ty có hỗ trợ trả COBRA trong severance package.
Khi Covered California có thể phù hợp hơn
- Premium COBRA quá cao so với ngân sách gia đình.
- Thu nhập gia đình giảm sau khi mất việc và bạn có thể đủ điều kiện nhận financial help.
- Bạn không bắt buộc phải giữ bác sĩ hoặc bệnh viện hiện tại.
- Bạn muốn so sánh nhiều plan hoặc kiểm tra khả năng đủ điều kiện Medi-Cal.
Không nên chỉ nhìn vào premium hàng tháng. Hãy so sánh tổng chi phí có thể phát sinh: deductible, copay khi đi khám, coinsurance khi nhập viện, giá thuốc, out-of-pocket maximum và chi phí khám ngoài mạng lưới.
Thời hạn quan trọng cần nhớ
Với COBRA, bạn thường có ít nhất 60 ngày để quyết định tham gia, tính từ ngày bảo hiểm chấm dứt hoặc ngày nhận COBRA election notice, tùy thời điểm nào đến sau. Nếu chọn COBRA, bạn thường có 45 ngày để trả khoản premium đầu tiên. Việc chưa trả ngay không có nghĩa là nên bỏ qua thư thông báo; hãy đọc kỹ ngày bắt đầu và hướng dẫn thanh toán.
COBRA thường kéo dài tối đa 18 tháng trong trường hợp mất việc hoặc giảm giờ làm, dù một số tình huống có thể có thời gian khác hoặc được gia hạn. Thời hạn cụ thể phải xem trong election notice và tài liệu của plan.
Với Covered California, Special Enrollment Period do mất bảo hiểm qua công việc thường yêu cầu đăng ký trong khoảng 60 ngày. Nếu nộp hồ sơ, bạn có thể được yêu cầu chứng minh việc mất coverage, chẳng hạn thư của employer hoặc thông báo bảo hiểm chấm dứt.
Một điểm rất dễ nhầm: tự ý ngừng trả premium COBRA thường không được xem là mất bảo hiểm ngoài ý muốn để mở một Special Enrollment Period mới. Covered California cũng phân biệt giữa COBRA đã hết thời hạn hoặc không còn được cung cấp với việc bạn chủ động hủy sớm.
Cách làm thực tế trong tuần đầu tiên
- Ghi lại ngày cuối cùng của bảo hiểm cũ. Đừng chỉ dựa vào ngày nghỉ việc; nhiều employer duy trì coverage đến cuối tháng.
- Giữ tất cả giấy tờ. Cất thư từ employer, COBRA election notice, thẻ bảo hiểm, danh sách thuốc và lịch hẹn sắp tới.
- Xin báo giá COBRA. Hỏi rõ premium hàng tháng, ngày bắt đầu, ngày hết hạn và cách thanh toán.
- Kiểm tra Covered California. Điền thông tin thu nhập dự kiến của cả gia đình trong năm, không chỉ paycheck cũ.
- Kiểm tra bác sĩ và thuốc. Trước khi chọn plan mới, xác nhận bác sĩ, bệnh viện và prescription hiện tại có nằm trong network hay formulary không.
- Đặt lời nhắc trước deadline. Đừng chờ đến ngày cuối vì hồ sơ có thể cần thêm giấy tờ hoặc xác minh.
Nếu đang cần khám hoặc có hóa đơn chưa thanh toán
Nếu bạn đang điều trị, hãy gọi cho phòng nhân sự hoặc insurance administrator để hỏi chính xác coverage kết thúc ngày nào. Đồng thời, hỏi phòng khám xem họ có thể giữ lịch trong thời gian hồ sơ chuyển tiếp hay không.
Khi đã chọn plan mới, cung cấp thông tin bảo hiểm mới cho bác sĩ, nhà thuốc và bệnh viện. Nếu một hóa đơn thuộc thời gian coverage cũ nhưng bị xử lý sau ngày nghỉ việc, hãy hỏi cả employer plan và công ty bảo hiểm trước khi tự trả toàn bộ.
Checklist trước khi quyết định
- Premium hàng tháng của mỗi lựa chọn là bao nhiêu?
- Deductible và out-of-pocket maximum khác nhau thế nào?
- Bác sĩ, bệnh viện và thuốc đang dùng có được bao trả không?
- Ngày bảo hiểm mới bắt đầu có tạo ra khoảng trống coverage không?
- Gia đình có đủ điều kiện premium tax credit hoặc Medi-Cal không?
- Deadline COBRA và Covered California được ghi cụ thể là ngày nào?
Lưu ý: Bài viết mang tính thông tin chung, không thay thế tư vấn bảo hiểm, pháp lý hoặc tài chính cá nhân. Quyền lợi và thời hạn có thể phụ thuộc vào employer plan, loại plan và hoàn cảnh cụ thể. Khi có tranh chấp hoặc không chắc về deadline, hãy liên hệ trực tiếp với plan administrator, Covered California hoặc cơ quan chính thức liên quan.